Cobros de clientes
 Pagos a proveedores
 Préstamos

- Soluciones
-
Hasta 5 M€ de facturación
-
Más de 5 M€ de facturación
- Ver todas las soluciones
-

(+34) 900 861 374 Lun-Vie: 8:00 a 18:00
Hasta 5 M€ de facturación
Más de 5 M€ de facturación
(+34) 900 861 374 Lun-Vie: 8:00 a 18:00
Has solicitado financiación y la respuesta ha sido negativa, o más lenta de lo esperado. A menudo el motivo no es que tu negocio vaya mal, sino que algún dato no cuenta bien su historia: unas cuentas sin depositar, una deuda olvidada con Hacienda o una cuenta bancaria con poco movimiento.
El análisis de riesgo de crédito (credit risk assessment) es el proceso con el que un financiador evalúa la probabilidad de que una empresa devuelva lo que pide prestado. Cada financiador tiene sus propios criterios, pero casi todos miran las mismas áreas.
Conocerlas te permite preparar tu empresa antes de solicitar y evitar rechazos que podrías haber evitado.
En este artículo te explicamos los seis aspectos que analiza un financiador antes de prestar a una pyme y qué puedes hacer para presentar tu empresa de la mejor forma.
Antes de entrar en números, el financiador comprueba datos básicos:
Las cuentas depositadas en el Registro Mercantil son la carta de presentación de tu empresa. El financiador revisa la evolución de las ventas, la rentabilidad, el endeudamiento y la liquidez.
Un consejo: deposita las cuentas en plazo y guarda bien toda la documentación, como te explicamos en los documentos esenciales que tu empresa debe conservar. Unas cuentas sin depositar o muy antiguas pueden hacer imposible el análisis, aunque tu negocio esté sano.
El financiador consulta fuentes externas para saber cómo paga tu empresa:
En este Webinar hablaremos de cómo las empresas pueden mejorar su balance a través de técnicas de maquillaje financiero y cómo pueden tratar de engañar a través de técnicas de contabilidad creativa
MAQUILLAJE FINANCIERO
WEBINAR DE FINANZAS

Cada vez más financiadores analizan los movimientos bancarios recientes, a menudo mediante Open Banking. Sirve para comprobar que:
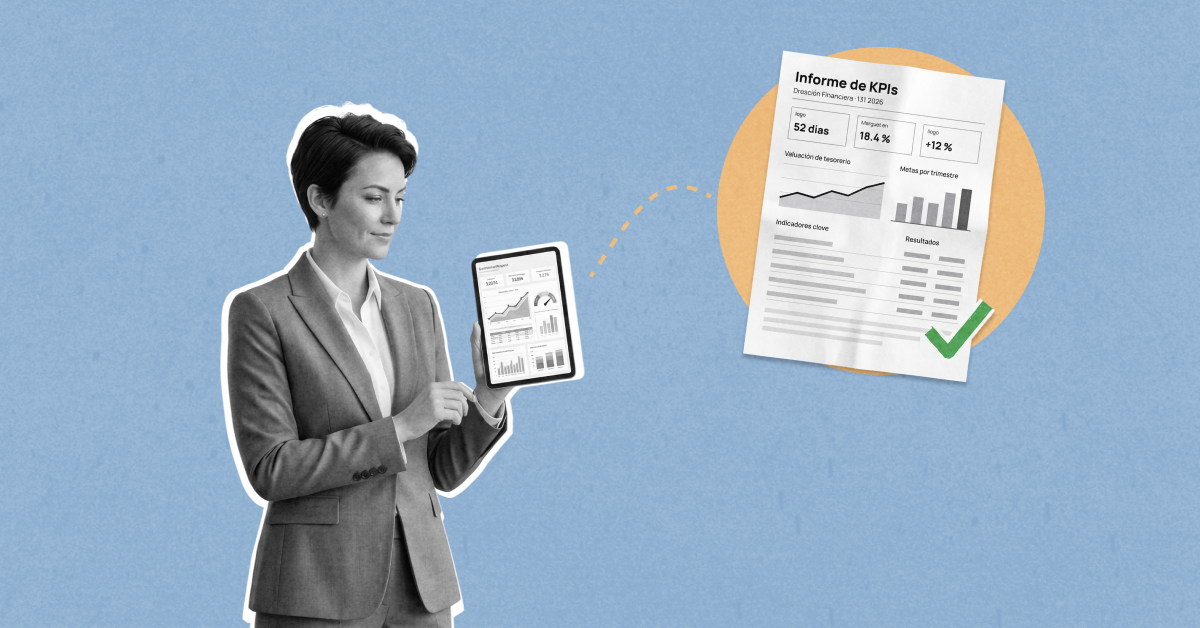
Con toda esa información, el financiador estima cuánto puede devolver tu empresa sin comprometer su operativa. Por eso, el importe aprobado puede ser menor que el solicitado si la cuota no encaja con tu flujo de caja.
Una forma sencilla de medirlo tú mismo es calcular la ratio de cobertura de intereses: cuántas veces tu resultado operativo cubre los gastos financieros.
También se valoran aspectos menos evidentes: la estabilidad del equipo directivo, que la empresa tenga una presencia comercial verificable y que no existan señales de riesgo reputacional. Aquí ayuda mucho la transparencia financiera con socios, clientes y financiadores.
Como has visto, un financiador evalúa tu empresa desde varios ángulos: quién es, qué dicen sus cuentas, cómo paga, cómo funciona hoy y cuánto puede devolver. Mantener en orden esa información no solo aumenta tus opciones de conseguir financiación, también te da una visión más clara de la salud de tu negocio.
En resumen, prepararte antes de solicitar es la mejor forma de evitar sorpresas. Y si tu empresa cumple los requisitos, con Novicap Go el análisis es automático y 100% online.
¿NECESITAS AYUDA?
VISITA NUESTRA PÁGINA DE RECURSOS Y EXPLORA GUÍAS PARA MEJORAR LA TESORERÍA DE TU EMPRESA