Cobros de clientes
 Pagos a proveedores
 Préstamos

- Soluciones
-
Hasta 5 M€ de facturación
-
Más de 5 M€ de facturación
- Ver todas las soluciones
-

(+34) 900 861 374 Lun-Vie: 8:00 a 18:00
Hasta 5 M€ de facturación
Más de 5 M€ de facturación
(+34) 900 861 374 Lun-Vie: 8:00 a 18:00
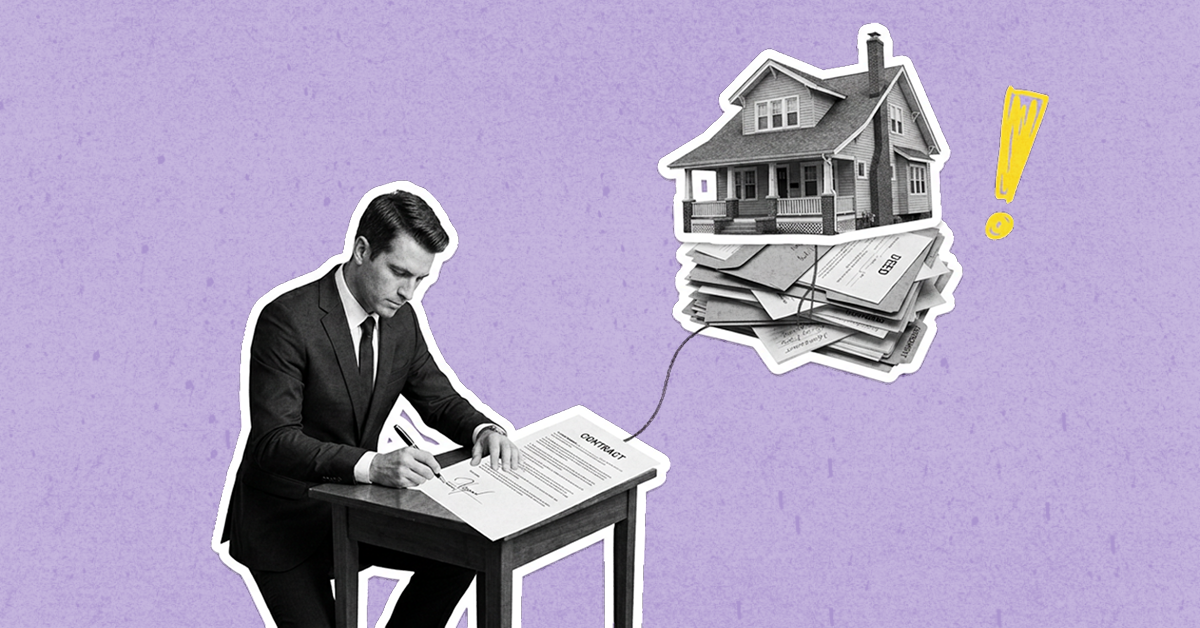
Tu empresa es una sociedad limitada y, precisamente por eso, tu patrimonio personal está separado del de la empresa. Pero al pedir un préstamo, el financiador te pide que lo avales personalmente como administrador. Y con esa firma, la separación cambia.
El aval personal (personal guarantee) es el compromiso que asume una persona de pagar la deuda de otra si esta no lo hace. En un préstamo a empresa, la deudora es la sociedad y el avalista eres tú.
Avalar un préstamo de tu propia empresa es muy habitual en las pymes. Lo importante es firmar sabiendo exactamente qué asumes.
En este artículo te explicamos qué es el aval personal, por qué lo piden los financiadores, qué significa que sea solidario y qué debes revisar antes de firmar.
En términos legales, el aval personal es una fianza: tú te comprometes a responder con tu patrimonio si la empresa no paga.
Mientras la empresa pague sus cuotas, el aval no tiene ningún efecto práctico. Solo entra en juego si la empresa deja de pagar y se agotan las vías ordinarias de cobro.
Cuando un préstamo no tiene garantías reales (un inmueble, un depósito o unas facturas cedidas), el financiador necesita otra forma de reducir su riesgo. El aval del administrador cumple dos funciones:
Gracias a ello, muchas pymes pueden acceder a financiación sin aportar colateral y con un proceso mucho más ágil. Es, en el fondo, una cuestión de confianza, la misma que se gana con la transparencia financiera.
Aquí está la clave. La ley reconoce al avalista dos protecciones:
En un aval solidario, el avalista renuncia a estas protecciones. En la práctica, si la empresa no paga, el financiador puede reclamarte directamente el total de la deuda, sin esperar a reclamar antes a la sociedad.
Es la fórmula más habitual en los préstamos a empresas sin garantías reales.
En este Podcast hablamos con personalidades del campo de los negocios, finanzas, deportes, y startups para aprender sobre su trayectoria y técnicas para llegar al éxito.
HABLANDO CON LÍDERES
EL PODCAST DE NOVICAP

Depende del contrato, pero normalmente incluye:
Por eso, lo que podrías llegar a deber como avalista puede ser superior al importe del préstamo si el impago se alarga.
Comprueba si es solidario, qué cubre y si tiene límite de importe o de tiempo.
Intereses de demora, comisiones, capitalización de intereses y orden en que se aplican los pagos. Son las que determinan cuánto crece la deuda.
El mejor aval es el que nunca se ejecuta. Antes de firmar, comprueba que las cuotas caben en tu previsión de tesorería y que tu empresa genera margen suficiente para pagarlas, algo que puedes medir con la ratio de cobertura de intereses.
Si estás casado, tu régimen económico matrimonial puede influir en qué bienes quedan afectados. Si tienes dudas, consúltalo con tu asesor.
Como has visto, el aval personal es la contrapartida habitual de un préstamo ágil y sin garantías reales. Firmarlo no es un problema en sí mismo, siempre que entiendas qué asumes, revises las condiciones de impago y te asegures de que la empresa puede pagar las cuotas.
En resumen, la deuda avalada es una herramienta más, y no siempre la única: si tu empresa necesita financiación estructural, quizá te interese conocer las señales de que necesita una ampliación de capital. Y si lo que buscas es liquidez puntual, en Novicap Go te explicamos todas las condiciones del aval antes de firmar.
¿NECESITAS AYUDA?
VISITA NUESTRA PÁGINA DE RECURSOS Y EXPLORA GUÍAS PARA MEJORAR LA TESORERÍA DE TU EMPRESA